Domain kokosflocken.de kaufen?
Wir ziehen mit dem Projekt
kokosflocken.de um.
Sind Sie am Kauf der Domain
kokosflocken.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kokosflocken.de kaufen?
Was ist der genaue Unterschied zwischen Kokosöl, Kokoswasser und Kokosmilch?
Kokosöl wird aus dem getrockneten Fruchtfleisch der Kokosnuss gewonnen und ist eine feste, weiße Substanz. Es wird oft zum Kochen und Backen verwendet und hat einen hohen Gehalt an gesättigten Fettsäuren. Kokoswasser ist die klare Flüssigkeit, die sich im Inneren der Kokosnuss befindet. Es ist reich an Elektrolyten und wird oft als erfrischendes Getränk konsumiert. Kokosmilch hingegen wird aus dem Fruchtfleisch der Kokosnuss hergestellt und hat eine cremige Konsistenz. Es wird oft in der asiatischen Küche verwendet und ist eine beliebte Zutat in Currys und Desserts. **
Wie funktionieren Bilanzen?
Bilanzen sind eine Zusammenfassung der finanziellen Situation eines Unternehmens zu einem bestimmten Zeitpunkt. Sie bestehen aus zwei Teilen: der Aktivseite, die die Vermögenswerte des Unternehmens auflistet, und der Passivseite, die die Schulden und das Eigenkapital des Unternehmens zeigt. Die Bilanzgleichung besagt, dass die Summe der Aktiva gleich der Summe der Passiva ist. Bilanzen werden verwendet, um die finanzielle Stabilität, die Liquidität und die Rentabilität eines Unternehmens zu bewerten. **


Ähnliche Suchbegriffe für Bilanzen
Top-Angebote
Produkte zum Begriff Bilanzen:
-
Rinker, Carola: BilanzenBilanzen , Die aktuelle und fundierte Einführung zum Thema Bilanzen Dieses bewährte Lehrbuch gibt einen systematischen Überblick über die Bilanzierung eines Unternehmens von der Aufstellung der Bilanz über die Gewinn- und Verlustrechnung und die Konzeption des Anhanges sowie des Lageberichts bis hin zur Konzernrechnungslegung. Darüber hinaus stellt es die grundlegenden Aufgaben und Konzepte von Sonderbilanzen, die Instrumente der Bilanzpolitik sowie das Vorgehen einer systematischen Bilanzanalyse ausführlich dar. Klar strukturiert und mit zahlreichen Beispielen ermöglicht es einen schnellen Zugriff auf alle benötigten Informationen. Umfangreiche Kontrollfragen und ein Übungsteil inklusive Lösungen helfen, das Gelesene zu vertiefen und den Wissensstand gezielt zu kontrollieren. Dieser Band eignet sich sowohl als begleitendes Lehrbuch für die Ausbildung als auch als Nachschlagewerk für Praktiker. Die Neuauflage wurde umfassend aktualisiert. Inhaltsverzeichnis A. Grundlagen 1. Bilanz 2. Grundsätze ordnungsmäßiger Buchführung (GoB) 3. Bilanztheorien B. Bilanz 1. Allgemeine Vorschriften 2. Ansatzvorschriften 3. Gliederungsvorschriften 4. Bewertungsvorschriften C. Gewinn- und Verlustrechnung 1. Gliederungsschemata des § 275 HGB als Mindestgliederung 2. Aufbauprinzipien 3. Gliederung¿ 4. Inhalt der Positionen des GKV-Schemas 5. Inhalt abweichender Positionen des UKV-Schemas D. Anhang und Lagebericht 1. Anhang 2. Lagebericht E. Bilanzpolitik 1. Ziele 2. Mittel 3. Grenzen 4. Windowdressing F. Konzernrechnungslegung 1. Pflicht zur Konzernrechnungslegung 2. Konsolidierungskreis 3. Konzernabschluss 4. Fremdwährungsumrechnung von Jahresüberschlüssen ausländischer Tochterunternehmen 5. Grundzüge der Konsolidierung 6. Prüfung und Offenlegung des Konzernabschlusses und des Konzernlageberichts 7. Konzernabschluss nach internationalen Rechnungslegungsstandards G. Bilanzanalyse 1. Arten 2. Investitionsanalyse 3. Finanzierungsanalyse 4. Ergebnisanalyse 5. Rentabilitätsanalyse H. Sonderbilanzen 1. Arten der Bilanzen 2. Gründungsbilanzen 3. Umwandlungs- und Verschmelzungsbilanzen 4. Auseinandersetzungsbilanzen 5. Sanierungsbilanzen 6. Liquidationsbilanzen Übungsteil (Aufgaben und Fälle) Lösungen Literaturverzeichnis Stichwortverzeichnis , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 17. Auflage, Erscheinungsjahr: 202412, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Buch inklusive., Titel der Reihe: Kompendium der praktischen Betriebswirtschaft##, Autoren: Rinker, Carola, Redaktion: Olfert, Klaus, Edition: NED, Auflage: 20017, Auflage/Ausgabe: 17. Auflage, Seitenzahl/Blattzahl: 530, Keyword: Anhang; Ansatzvorschriften; Bewertungsvorschriften; Bilanz; Bilanzanalyse; Bilanzpolitik; Bilanztheorie; Gewinn- und Verlustrechnung; Gliederungsvorschriften; Grundsätze ordnungsmäßiger Buchführung; Kiehl; Konzernrechnungslegung; Lagebericht; Sonderbilanz; Abschlüsse; Abschreibungen; Abschreibungsmethode; Aktiva; Anlage; Ansatz; Anschaffungskosten; Berichterstattung; Bewertung; Bewertung Anlagevermögen; Bewertung Umlaufvermögen; Bewertungseinheit; Bewertungsgrundsätze; Bewertungsvereinfachung; Bewertungswahlrecht; Bilanzgewinn; Bilanzierung; Bilanzierungsgrundsätze; Bilanzstruktur; Cashflow; Durchschnittsbewertung; Eigenkapital; Ergebnis der gewöhnlichen Geschäftstätigkeit; Eröffnu, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Bilanzbuchhaltung / Berufsbezogenes Schulbuch~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung~Rechnungswesen, Fachkategorie: Makroökonomie~Rechnungswesen: Lehrbücher, Handbücher~Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Produktverfügbarkeit: 02, Blätteranzahl: 524 Blätter, Länge: 230, Breite: 160, Höhe: 30, Gewicht: 801, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
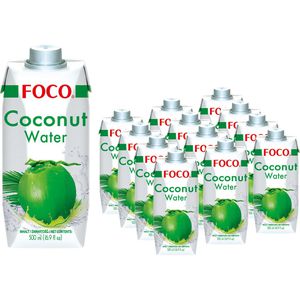
FOCO Kokoswasser ohne Zuckerzusatz, 100% Kokosnusswasser, im Tetrapack, 12x 500 mlIsotonisch durch Elektrolyte und reich an Kalium Ohne Zuckerzusatz als ideales, kalorienarmes Erfrischungsgetränk Frei von zugesetzten Zusatzstoffen Zum Verfeinern von Cocktails, Smoothies oder Shakes verwendbar Merkmale: Füllmenge: 500 ml Verpackungsart: Tetrapack Lebensmittelinformationen: Besonderheit: ohne Zuckerzusatz, ohne Zusatzstoffe Inhalt: 6L, Zutaten: Kokosnusswasser 100% Aufbewahrungshinweise: Trocken bei Raumtemperatur lagern. Nach dem Öffnen im Kühlschrank aufbewahren und innerhalb von 1 Tag verbrauchen. Lebensmittelunternehmer, in dessen Namen das Produkt vermarktet wird: Kreyenhop & Kluge GmbH & Co. KG, Industriestraße 40-42, 28876 Oyten25,34 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
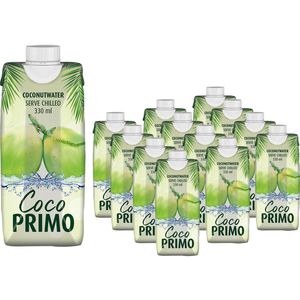
CocoPrimo Kokoswasser ohne Zuckerzusatz, 100% Kokosnusswasser, im Tetrapack, 12x 330 mlIsotonisch durch Elektrolyte und reich an Kalium Ohne Zuckerzusatz als ideales, kalorienarmes Erfrischungsgetränk Frei von zugesetzten Zusatzstoffen Zum Verfeinern von Cocktails, Smoothies oder Shakes verwendbar Merkmale: Füllmenge: 330 ml Verpackungsart: Tetrapack Lebensmittelinformationen: Besonderheit: ohne Zuckerzusatz, ohne Zusatzstoffe Inhalt: 3960ml, Zutaten: Kokosnusswasser 100% Aufbewahrungshinweise: Trocken bei Raumtemperatur lagern. Vor Gebrauch schütteln. Eiskalt genießen. Lebensmittelunternehmer, in dessen Namen das Produkt vermarktet wird: Kreyenhop & Kluge GmbH & Co. KG, Industriestraße 40-42, 28876 Oyten24,98 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter

-
Wann müssen Bilanzen veröffentlicht werden?
Bilanzen müssen in der Regel innerhalb von 12 Monaten nach Ende des Geschäftsjahres veröffentlicht werden. Dies ist gesetzlich vorgeschrieben, um Transparenz und Vertrauen in die Finanzlage eines Unternehmens zu gewährleisten. Die genauen Fristen können je nach Land und Rechtsform des Unternehmens variieren. Die Veröffentlichung der Bilanz ermöglicht es Stakeholdern wie Investoren, Gläubigern und Mitarbeitern, die finanzielle Situation des Unternehmens zu bewerten und fundierte Entscheidungen zu treffen. Unternehmen sollten daher sicherstellen, dass sie ihre Bilanzen fristgerecht und korrekt veröffentlichen, um mögliche rechtliche Konsequenzen zu vermeiden. **
-
Wie komme ich an Bilanzen?
Um an Bilanzen zu gelangen, kannst du zunächst die Webseite der Firma besuchen, deren Bilanz du einsehen möchtest. Oftmals veröffentlichen Unternehmen ihre Bilanzen auf ihrer Webseite im Bereich Investor Relations oder im Bereich für Finanzberichte. Alternativ kannst du auch auf speziellen Finanzportalen nach den Bilanzen von Unternehmen suchen. Dort werden häufig aktuelle und historische Bilanzen zur Verfügung gestellt. Falls du Schwierigkeiten hast, die Bilanz eines Unternehmens zu finden, kannst du auch direkt bei der Firma anfragen oder dich an die zuständige Finanzbehörde wenden, um die Bilanz anzufordern. Es ist wichtig, dass du die Bilanzen gründlich analysierst und verstehst, um fundierte Entscheidungen treffen zu können. **
-
Warum müssen Bilanzen aufbewahrt werden?
Bilanzen müssen aufbewahrt werden, um die finanzielle Situation eines Unternehmens transparent und nachvollziehbar darzustellen. Sie dienen als Grundlage für die Entscheidungsfindung von Geschäftsführern, Investoren und anderen Stakeholdern. Zudem sind Bilanzen gesetzlich vorgeschrieben und dienen der Erfüllung von gesetzlichen und steuerlichen Pflichten. Durch die Aufbewahrung von Bilanzen können auch langfristige Entwicklungen und Trends im Unternehmen analysiert werden. Nicht zuletzt sind Bilanzen auch für externe Prüfer und Wirtschaftsprüfer wichtig, um die finanzielle Gesundheit eines Unternehmens zu überprüfen. **
-
Wo finde ich hinterlegte Bilanzen?
Hinterlegte Bilanzen von Unternehmen können in verschiedenen öffentlichen Registern und Datenbanken gefunden werden. Eine häufige Quelle ist das Handelsregister, in dem Unternehmen ihre Jahresabschlüsse veröffentlichen müssen. Diese können online über das elektronische Bundesanzeigerportal abgerufen werden. Darüber hinaus bieten auch spezialisierte Datenbanken und Finanzportale wie beispielsweise Bloomberg, Reuters oder die Unternehmensdatenbank Orbis Zugriff auf Bilanzdaten. Es ist wichtig zu beachten, dass nicht alle Unternehmen verpflichtet sind, ihre Bilanzen öffentlich zu machen, insbesondere kleine Unternehmen können von dieser Pflicht befreit sein. In solchen Fällen kann es hilfreich sein, direkt beim Unternehmen oder dessen Steuerberater nach den Bilanzdaten zu fragen. **
Was gibt es für Bilanzen?
Was gibt es für Bilanzen? Es gibt verschiedene Arten von Bilanzen, die in der Buchhaltung verwendet werden, um die finanzielle Situation eines Unternehmens zu analysieren. Die bekannteste Form ist die Jahresbilanz, die am Ende eines Geschäftsjahres erstellt wird und die Vermögenswerte, Schulden und Eigenkapital des Unternehmens zeigt. Daneben gibt es auch die Zwischenbilanz, die zu einem beliebigen Zeitpunkt im Geschäftsjahr erstellt werden kann, um einen aktuellen Überblick über die finanzielle Lage zu erhalten. Des Weiteren gibt es die Eröffnungsbilanz, die am Anfang eines neuen Geschäftsjahres erstellt wird, um die Anfangsbestände festzuhalten. Zudem gibt es die Schlussbilanz, die am Ende eines Geschäftsjahres erstellt wird, um die Endbestände zu dokumentieren. **
Müssen amerikanische Firmen Bilanzen veröffentlichen?
Ja, amerikanische Firmen müssen ihre Bilanzen veröffentlichen. Gemäß dem Securities Exchange Act von 1934 müssen börsennotierte Unternehmen in den USA regelmäßig Finanzberichte einreichen, einschließlich Jahresabschlüssen und Quartalsberichten. Diese Informationen sind öffentlich zugänglich und können von Investoren, Analysten und der Öffentlichkeit eingesehen werden. **
Top-Angebote
Produkte zum Begriff Bilanzen:
-
Kokosmilch - extra - 60% KokosnussMorgenLand Sri Lanka hat seinen Sitz in Kurunegala im Nordwesten von Sri Lanka und ist ein Bio-Pionier, der seit über 25 Jahren mit dem Anbau von Bio-Erzeugnissen befasst ist. Hinweise zur Handhabung und Lagerung: Kokosmilch ist aus der veganen Küche nicht mehr wegzudenken und ein idealer Sahneersatz. Sie eignet sich hervorragend für indische oder asiatische Gerichte, Cocktails, Kuchen, Desserts und Eiscreme. Vor Wärme und Licht geschützt sowie trocken lagern. Reste in einem nichtmetallischen Gefäß kühl aufbewahren und innerhalb von 4 Tagen aufbrauchen.19,00 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Bilanzen, Fachbücher von Carola Rinker, Klaus OlfertDas Fachbuch "Bilanzen" von NWB Verlag bietet eine umfassende und fundierte Einführung in die Bilanzierung von Unternehmen. Es behandelt alle wesentlichen Aspekte der Bilanzierung, beginnend mit der Aufstellung der Bilanz über die Gewinn- und Verlustrechnung bis hin zur Konzernrechnungslegung. Die klare Struktur und die zahlreichen Beispiele ermöglichen einen schnellen Zugriff auf die benötigten Informationen. Zudem werden grundlegende Aufgaben und Konzepte von Sonderbilanzen sowie Instrumente der Bilanzpolitik ausführlich dargestellt. Ein besonderes Augenmerk liegt auf der systematischen Bilanzanalyse, die durch umfangreiche Kontrollfragen und einen Übungsteil mit Lösungen ergänzt wird. Dieses Buch eignet sich sowohl als Lehrbuch für die Ausbildung als auch als Nachschlagewerk für Praktiker und wurde in der Neuauflage umfassend aktualisiert.34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rinker, Carola: BilanzenBilanzen , Die aktuelle und fundierte Einführung zum Thema Bilanzen Dieses bewährte Lehrbuch gibt einen systematischen Überblick über die Bilanzierung eines Unternehmens von der Aufstellung der Bilanz über die Gewinn- und Verlustrechnung und die Konzeption des Anhanges sowie des Lageberichts bis hin zur Konzernrechnungslegung. Darüber hinaus stellt es die grundlegenden Aufgaben und Konzepte von Sonderbilanzen, die Instrumente der Bilanzpolitik sowie das Vorgehen einer systematischen Bilanzanalyse ausführlich dar. Klar strukturiert und mit zahlreichen Beispielen ermöglicht es einen schnellen Zugriff auf alle benötigten Informationen. Umfangreiche Kontrollfragen und ein Übungsteil inklusive Lösungen helfen, das Gelesene zu vertiefen und den Wissensstand gezielt zu kontrollieren. Dieser Band eignet sich sowohl als begleitendes Lehrbuch für die Ausbildung als auch als Nachschlagewerk für Praktiker. Die Neuauflage wurde umfassend aktualisiert. Inhaltsverzeichnis A. Grundlagen 1. Bilanz 2. Grundsätze ordnungsmäßiger Buchführung (GoB) 3. Bilanztheorien B. Bilanz 1. Allgemeine Vorschriften 2. Ansatzvorschriften 3. Gliederungsvorschriften 4. Bewertungsvorschriften C. Gewinn- und Verlustrechnung 1. Gliederungsschemata des § 275 HGB als Mindestgliederung 2. Aufbauprinzipien 3. Gliederung¿ 4. Inhalt der Positionen des GKV-Schemas 5. Inhalt abweichender Positionen des UKV-Schemas D. Anhang und Lagebericht 1. Anhang 2. Lagebericht E. Bilanzpolitik 1. Ziele 2. Mittel 3. Grenzen 4. Windowdressing F. Konzernrechnungslegung 1. Pflicht zur Konzernrechnungslegung 2. Konsolidierungskreis 3. Konzernabschluss 4. Fremdwährungsumrechnung von Jahresüberschlüssen ausländischer Tochterunternehmen 5. Grundzüge der Konsolidierung 6. Prüfung und Offenlegung des Konzernabschlusses und des Konzernlageberichts 7. Konzernabschluss nach internationalen Rechnungslegungsstandards G. Bilanzanalyse 1. Arten 2. Investitionsanalyse 3. Finanzierungsanalyse 4. Ergebnisanalyse 5. Rentabilitätsanalyse H. Sonderbilanzen 1. Arten der Bilanzen 2. Gründungsbilanzen 3. Umwandlungs- und Verschmelzungsbilanzen 4. Auseinandersetzungsbilanzen 5. Sanierungsbilanzen 6. Liquidationsbilanzen Übungsteil (Aufgaben und Fälle) Lösungen Literaturverzeichnis Stichwortverzeichnis , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 17. Auflage, Erscheinungsjahr: 202412, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Buch inklusive., Titel der Reihe: Kompendium der praktischen Betriebswirtschaft##, Autoren: Rinker, Carola, Redaktion: Olfert, Klaus, Edition: NED, Auflage: 20017, Auflage/Ausgabe: 17. Auflage, Seitenzahl/Blattzahl: 530, Keyword: Anhang; Ansatzvorschriften; Bewertungsvorschriften; Bilanz; Bilanzanalyse; Bilanzpolitik; Bilanztheorie; Gewinn- und Verlustrechnung; Gliederungsvorschriften; Grundsätze ordnungsmäßiger Buchführung; Kiehl; Konzernrechnungslegung; Lagebericht; Sonderbilanz; Abschlüsse; Abschreibungen; Abschreibungsmethode; Aktiva; Anlage; Ansatz; Anschaffungskosten; Berichterstattung; Bewertung; Bewertung Anlagevermögen; Bewertung Umlaufvermögen; Bewertungseinheit; Bewertungsgrundsätze; Bewertungsvereinfachung; Bewertungswahlrecht; Bilanzgewinn; Bilanzierung; Bilanzierungsgrundsätze; Bilanzstruktur; Cashflow; Durchschnittsbewertung; Eigenkapital; Ergebnis der gewöhnlichen Geschäftstätigkeit; Eröffnu, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Bilanzbuchhaltung / Berufsbezogenes Schulbuch~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung~Rechnungswesen, Fachkategorie: Makroökonomie~Rechnungswesen: Lehrbücher, Handbücher~Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Produktverfügbarkeit: 02, Blätteranzahl: 524 Blätter, Länge: 230, Breite: 160, Höhe: 30, Gewicht: 801, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der genaue Unterschied zwischen Kokosöl, Kokoswasser und Kokosmilch?
Kokosöl wird aus dem getrockneten Fruchtfleisch der Kokosnuss gewonnen und ist eine feste, weiße Substanz. Es wird oft zum Kochen und Backen verwendet und hat einen hohen Gehalt an gesättigten Fettsäuren. Kokoswasser ist die klare Flüssigkeit, die sich im Inneren der Kokosnuss befindet. Es ist reich an Elektrolyten und wird oft als erfrischendes Getränk konsumiert. Kokosmilch hingegen wird aus dem Fruchtfleisch der Kokosnuss hergestellt und hat eine cremige Konsistenz. Es wird oft in der asiatischen Küche verwendet und ist eine beliebte Zutat in Currys und Desserts. **
-
Wie funktionieren Bilanzen?
Bilanzen sind eine Zusammenfassung der finanziellen Situation eines Unternehmens zu einem bestimmten Zeitpunkt. Sie bestehen aus zwei Teilen: der Aktivseite, die die Vermögenswerte des Unternehmens auflistet, und der Passivseite, die die Schulden und das Eigenkapital des Unternehmens zeigt. Die Bilanzgleichung besagt, dass die Summe der Aktiva gleich der Summe der Passiva ist. Bilanzen werden verwendet, um die finanzielle Stabilität, die Liquidität und die Rentabilität eines Unternehmens zu bewerten. **
-
Wann müssen Bilanzen veröffentlicht werden?
Bilanzen müssen in der Regel innerhalb von 12 Monaten nach Ende des Geschäftsjahres veröffentlicht werden. Dies ist gesetzlich vorgeschrieben, um Transparenz und Vertrauen in die Finanzlage eines Unternehmens zu gewährleisten. Die genauen Fristen können je nach Land und Rechtsform des Unternehmens variieren. Die Veröffentlichung der Bilanz ermöglicht es Stakeholdern wie Investoren, Gläubigern und Mitarbeitern, die finanzielle Situation des Unternehmens zu bewerten und fundierte Entscheidungen zu treffen. Unternehmen sollten daher sicherstellen, dass sie ihre Bilanzen fristgerecht und korrekt veröffentlichen, um mögliche rechtliche Konsequenzen zu vermeiden. **
-
Wie komme ich an Bilanzen?
Um an Bilanzen zu gelangen, kannst du zunächst die Webseite der Firma besuchen, deren Bilanz du einsehen möchtest. Oftmals veröffentlichen Unternehmen ihre Bilanzen auf ihrer Webseite im Bereich Investor Relations oder im Bereich für Finanzberichte. Alternativ kannst du auch auf speziellen Finanzportalen nach den Bilanzen von Unternehmen suchen. Dort werden häufig aktuelle und historische Bilanzen zur Verfügung gestellt. Falls du Schwierigkeiten hast, die Bilanz eines Unternehmens zu finden, kannst du auch direkt bei der Firma anfragen oder dich an die zuständige Finanzbehörde wenden, um die Bilanz anzufordern. Es ist wichtig, dass du die Bilanzen gründlich analysierst und verstehst, um fundierte Entscheidungen treffen zu können. **
Ähnliche Suchbegriffe für Bilanzen
-
FOCO Kokoswasser ohne Zuckerzusatz, 100% Kokosnusswasser, im Tetrapack, 12x 500 mlIsotonisch durch Elektrolyte und reich an Kalium Ohne Zuckerzusatz als ideales, kalorienarmes Erfrischungsgetränk Frei von zugesetzten Zusatzstoffen Zum Verfeinern von Cocktails, Smoothies oder Shakes verwendbar Merkmale: Füllmenge: 500 ml Verpackungsart: Tetrapack Lebensmittelinformationen: Besonderheit: ohne Zuckerzusatz, ohne Zusatzstoffe Inhalt: 6L, Zutaten: Kokosnusswasser 100% Aufbewahrungshinweise: Trocken bei Raumtemperatur lagern. Nach dem Öffnen im Kühlschrank aufbewahren und innerhalb von 1 Tag verbrauchen. Lebensmittelunternehmer, in dessen Namen das Produkt vermarktet wird: Kreyenhop & Kluge GmbH & Co. KG, Industriestraße 40-42, 28876 Oyten25,34 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
CocoPrimo Kokoswasser ohne Zuckerzusatz, 100% Kokosnusswasser, im Tetrapack, 12x 330 mlIsotonisch durch Elektrolyte und reich an Kalium Ohne Zuckerzusatz als ideales, kalorienarmes Erfrischungsgetränk Frei von zugesetzten Zusatzstoffen Zum Verfeinern von Cocktails, Smoothies oder Shakes verwendbar Merkmale: Füllmenge: 330 ml Verpackungsart: Tetrapack Lebensmittelinformationen: Besonderheit: ohne Zuckerzusatz, ohne Zusatzstoffe Inhalt: 3960ml, Zutaten: Kokosnusswasser 100% Aufbewahrungshinweise: Trocken bei Raumtemperatur lagern. Vor Gebrauch schütteln. Eiskalt genießen. Lebensmittelunternehmer, in dessen Namen das Produkt vermarktet wird: Kreyenhop & Kluge GmbH & Co. KG, Industriestraße 40-42, 28876 Oyten24,98 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
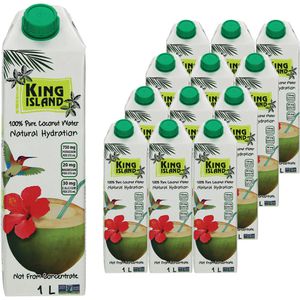
King-Island Kokoswasser ohne Zuckerzusatz, 100% Kokosnusswasser, im Tetrapack, 12x 1 LiterIsotonisch durch Elektrolyte und reich an Kalium Mit der natürlichen Süße junger Kokosnüsse aus Thailand Ohne Zuckerzusatz als ideales, kalorienarmes Erfrischungsgetränk Frei von zugesetzten Zusatzstoffen Zum Verfeinern von Cocktails, Smoothies oder Shakes verwendbar Merkmale: Füllmenge: 1000 ml Verpackungsart: Tetrapack Lebensmittelinformationen: Besonderheit: ohne Zuckerzusatz, ohne Zusatzstoffe Inhalt: 12L, Zutaten: Kokosnusswasser Aufbewahrungshinweise: Trocken bei Raumtemperatur lagern. Nach dem Öffnen im Kühlschrank aufbewahren und innerhalb von 1 Tag verbrauchen. Lebensmittelunternehmer, in dessen Namen das Produkt vermarktet wird: TOffice 123 AMPOLFOOD HQ 123, Suan Phak Road, Unterbezirk Sala Thammasop, Bezirk Thawi Watthana, Bangkok 1017059,49 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Fallsammlung Buchführung, Bilanzen, Berichtigungstechnik, Fachbücher von Rudolf Heining, Kurt BilkeBuchführungs- und Bilanzierungswissen aktiv vertiefen und sicher anwenden können! Damit Sie Sachverhalte richtig einordnen können, benötigen Sie Routine und Sicherheit in der korrekten Anwendung der Buchungs-, Abschluss- und Berichtigungstechniken. Die kontinuierliche Übung von praxisnahen Fällen ist somit für alle Lernenden in der gehobenen steuerlichen Ausbildung unerlässlich. Diese Fallsammlung unterstützt Sie dabei. In 26 Fällen behandelt sie die Schwerpunkte Buchungs- und Abschlusstechnik, Bewertungsgrundsätze und Gewinnermittlungsarten sowie internationale Rechnungslegung. Zudem stellt sie in 17 komplexen Fallgruppen, die jeweils in einem kompletten Jahresabschluss abgehandelt werden, die Bilanzberichtigungen bei Einzelunternehmen sowie bei Personen- und Kapitalgesellschaften dar. Zahlreiche Beispiele, Hinweise und Formblätter sowie ausführliche Lösungen helfen zudem bei der Bearbeitung. Rechtsstand dieser Auflage ist der 1.7.2021.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum müssen Bilanzen aufbewahrt werden?
Bilanzen müssen aufbewahrt werden, um die finanzielle Situation eines Unternehmens transparent und nachvollziehbar darzustellen. Sie dienen als Grundlage für die Entscheidungsfindung von Geschäftsführern, Investoren und anderen Stakeholdern. Zudem sind Bilanzen gesetzlich vorgeschrieben und dienen der Erfüllung von gesetzlichen und steuerlichen Pflichten. Durch die Aufbewahrung von Bilanzen können auch langfristige Entwicklungen und Trends im Unternehmen analysiert werden. Nicht zuletzt sind Bilanzen auch für externe Prüfer und Wirtschaftsprüfer wichtig, um die finanzielle Gesundheit eines Unternehmens zu überprüfen. **
-
Wo finde ich hinterlegte Bilanzen?
Hinterlegte Bilanzen von Unternehmen können in verschiedenen öffentlichen Registern und Datenbanken gefunden werden. Eine häufige Quelle ist das Handelsregister, in dem Unternehmen ihre Jahresabschlüsse veröffentlichen müssen. Diese können online über das elektronische Bundesanzeigerportal abgerufen werden. Darüber hinaus bieten auch spezialisierte Datenbanken und Finanzportale wie beispielsweise Bloomberg, Reuters oder die Unternehmensdatenbank Orbis Zugriff auf Bilanzdaten. Es ist wichtig zu beachten, dass nicht alle Unternehmen verpflichtet sind, ihre Bilanzen öffentlich zu machen, insbesondere kleine Unternehmen können von dieser Pflicht befreit sein. In solchen Fällen kann es hilfreich sein, direkt beim Unternehmen oder dessen Steuerberater nach den Bilanzdaten zu fragen. **
-
Was gibt es für Bilanzen?
Was gibt es für Bilanzen? Es gibt verschiedene Arten von Bilanzen, die in der Buchhaltung verwendet werden, um die finanzielle Situation eines Unternehmens zu analysieren. Die bekannteste Form ist die Jahresbilanz, die am Ende eines Geschäftsjahres erstellt wird und die Vermögenswerte, Schulden und Eigenkapital des Unternehmens zeigt. Daneben gibt es auch die Zwischenbilanz, die zu einem beliebigen Zeitpunkt im Geschäftsjahr erstellt werden kann, um einen aktuellen Überblick über die finanzielle Lage zu erhalten. Des Weiteren gibt es die Eröffnungsbilanz, die am Anfang eines neuen Geschäftsjahres erstellt wird, um die Anfangsbestände festzuhalten. Zudem gibt es die Schlussbilanz, die am Ende eines Geschäftsjahres erstellt wird, um die Endbestände zu dokumentieren. **
-
Müssen amerikanische Firmen Bilanzen veröffentlichen?
Ja, amerikanische Firmen müssen ihre Bilanzen veröffentlichen. Gemäß dem Securities Exchange Act von 1934 müssen börsennotierte Unternehmen in den USA regelmäßig Finanzberichte einreichen, einschließlich Jahresabschlüssen und Quartalsberichten. Diese Informationen sind öffentlich zugänglich und können von Investoren, Analysten und der Öffentlichkeit eingesehen werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.